

 082-511-4560 平日:AM9:00~PM18:00


Author Archives: webmaster
管理会計BCP講座について(3)
前回、利益計画と予測PLについてお話ししました。
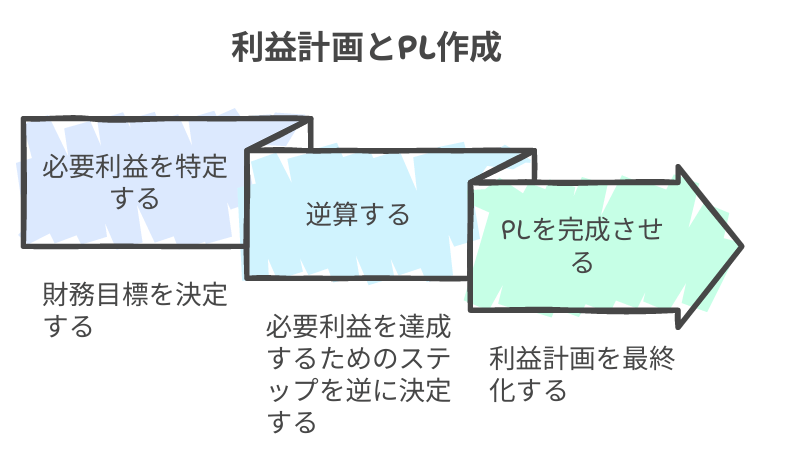
必要利益から逆算し、必要売上高を明確にすれば、目標・必達・予測PLが完成します。
しかし、ここで一つ問題があります。
税務会計では解決できない部分があり、これが管理会計の必要性を示す根拠となります。
決算書はいくつ作る?
例えば、製造業の社長に「決算書はいくつ作っていますか?」と質問すると、税理士業務としては税務会計(制度会計)上の決算書を作成するため、「一つ」という答えが返ってきます。
(粉飾のために複数作成するケースもあると聞いたことがありますが、ここでは正当な話に限ります。)
しかし、税務会計で作成した決算書では、売上総利益率(粗利益率)が売上高に応じて変動してしまいます。そのため、前回お話しした「必要売上総利益を粗利益率で割り返して必要売上高を計算する」という方法は、正しい粗利益率が分からないと成り立たないのです。
そこで、正しい粗利益率を導き出すために管理会計が必要となります。
今回は、正しい粗利益率の算出方法について解説します。
(ご参考)稲盛和夫さんの著書『実学(経営と会計)』では、税務会計は納税額を計算するためのものであり、経営には十分に活用できない部分があるため、独自の管理会計が必要であると述べられています。
【ポイント】
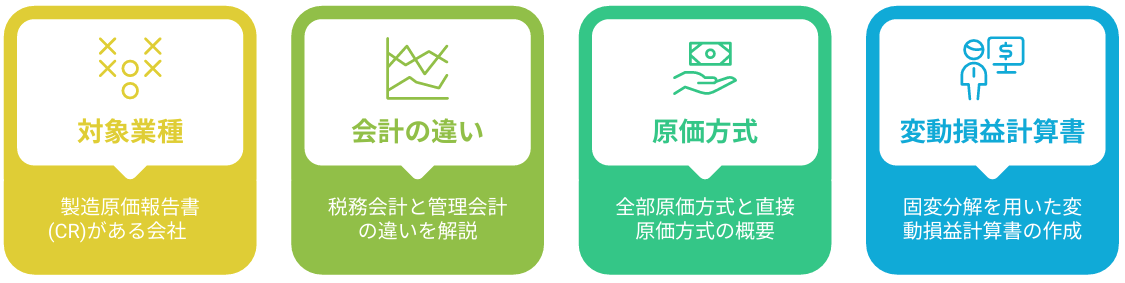
- 製造原価報告書(CR:コストレポート)がある会社
(製造業、建設業、運送業、医療法人など)が対象 - 税務会計(制度会計)と管理会計の違い、それぞれの言葉や概念
- 全部原価方式(税務会計)と直接原価方式(管理会計)
- 固変分解を用いた「変動損益計算書」
①税務会計と管理会計の違い(PL)
<税務会計>
- 全部原価方式を採用し、売上原価の中に固定費が含まれる
- 粗利については売上総利益と呼ぶ
- 販管費の中に変動費が含まれることがある
- 本業以外の収益や費用は基本的に営業外収益や営業外費用に含まれる
<管理会計>
- 売上原価から固定費を除外し変動費のみを計上(直接原価方式)
- 売上総利益を「限界利益」と呼ぶ(概念上、大きくは異ならない)
- 変動費を販管費から除外し固定費として扱う
- 一過性の収益・費用を除外し継続的なものは変動費・固定費・売上高と適切に分類
②粗利益と付加価値
管理会計では、粗利益を「付加価値」と呼ぶことがあります。
例えば、飲食店(和食)で同じ食材を使用しても、料理の鉄人と普通の料理人が調理すると美味しさに差が生じ、販売価格も異なります。
- 食材費:3,000円料理の鉄人の料理
- 販売価格20,000円→粗利益17,000円
- 普通の料理人の料理:販売価格10,000円→粗利益7,000円
この粗利益の差は料理人の創出する価値の違いによるものであり、
「食材」+「料理人の創出する価値」=価格(売上高)
という考え方になります。
③固変分解と変動損益計算書
固変分解
売上原価の中の固定費を特定して固定費に分類し、販管費や営業外費用の中の変動費を特定
変動損益計算書
固変分解した結果、作成される管理会計上の損益計算書
変動費と固定費の違い
- 変動費:売上高の増減に応じて変動する費用
(例:自動車ディーラーの仕入れ費用、運送会社の燃料費) - 固定費:売上高の増減に関わらず発生する費用
(例:ショールームの家賃、社員の給与)
④税務会計と管理会計の位置づけ
- 税務会計=財務会計=制度会計(法律で定義されている)
- 管理会計=戦略会計=未来会計(法律では定義されていない)
⑤どっちでも大差ない?
「納税額は変わらないし、なんだか面倒そう…」と思われるかもしれません。
次回は、全部原価方式(税務会計)と直接原価方式(管理会計)の違い、そして管理会計の必要性について詳しくお話しします

第3期 財務×法人税基礎講座(10回目)
管理会計BCP講座について(2)
今回は財務支援の第一歩としての現状把握と利益計画の重要性について詳しく解説します。
特に、PL(損益計算書)を作成する際に必要な利益の計算方法や、経営における利益の意義について考察します。
最終的には、BCP(事業継続計画)講座を通じて、実際に利益を上げるためのアプローチを紹介する予定です。
現状把握と利益計画
財務支援の第一歩は『現状把握』、つまり財務分析です。現状を把握した後は、財務改善のための利益計画を立てることが重要です。今期のPLを作成する際、計画すべき利益はいくらになるのでしょうか。
「多ければ多いほど良い」という考え方では、計画としては不十分です
社長に「いくらの利益が読めていますか?」と尋ねると、「やってみなければわからない」と返ってくることがあります。実際に「やってみなければわからない」利益というものも存在しますが、多くのケースで利益がいくら出るかを知らないことが問題です。
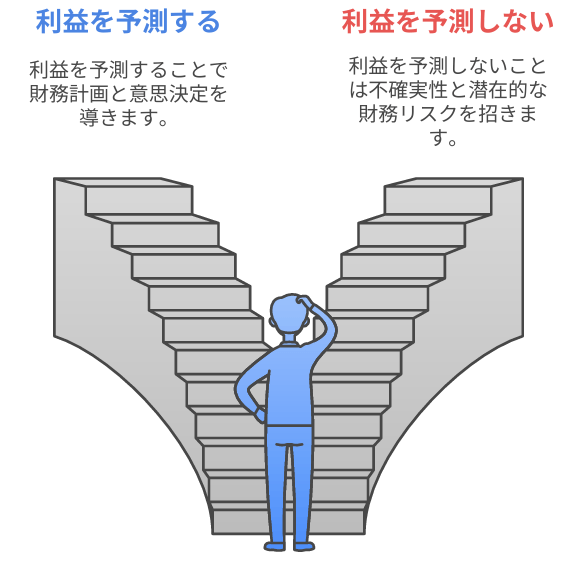
利益予測の精度をどう改善するか?
潰れない会社の定義
潰れない会社とは、現金が減らない経営を行っている会社と定義できます。この場合、当期純利益と減価償却費の合計が借入金の元本返済と同じかそれ以上である必要があります。
例えば、元本返済が3000万円で、減価償却費が1000万円の場合、当期純利益は2000万円が必要です。
PLをイメージすると、PLの一番下が2000万円となるため、当然法人税等も逆算できます。
これにより、税引前当期純利益が決まります。
必要経常利益と営業利益の逆算
次に、特別損失・特別利益は無いものとして(ある場合は計算に入れる)必要経常利益を決定します。その後、営業外費用(支払利息は決まっています)や営業外収益(ある場合は計算に入れる)を逆算することで必要営業利益が決まります。
さらに、販管費を逆算します。販管費は社長の意思決定によるもので、毎年概ね同じですが、変化する場合は社長の意思が働きます。したがって、事前にわかると言えます。販管費を見積もり、営業利益を加えることで必要売上総利益が決まります。この売上総利益を粗利益率で割り返せば、必要売上高が決まります。
PLの作成とBCP講座のアプローチ
このようにして必要利益を明らかにし、逆算することでPLは完成します。
ここでは計画段階なので、一過性の利益や損失はあまり考慮しません。
したがって、過去の決算書分析が終わり、現状把握ができたら、今期・来期のPL(利益計画)に取り組むことになります。
出すべき利益が分かったところで、実際にどのように行っていくかについては、BCP講座でアプローチを行います。
次回も皆さんにとって有益と思われる情報を発信していきますのでどうぞご期待ください!
管理会計BCP講座について(1)
今回第13期管理会計BCP講座開講にあたり、特にSHEに入塾されて2年未満の方は「管理会計BCP講座ってなに?」「講師の山田先生ってどんな人?」という疑問もあろうかと思います。
そこで私、沖野孝之がその疑問にブログという形でお答えしていこうと考えています。
講座の目的と内容
「管理会計BCP講座」は、企業が継続的に運営されるための戦略について学ぶことを目的とし
ています。具体的には、以下のようなテーマが扱われます。
- 利益の増加方法
- どのようにして企業の利益を増やすことができるのか、その具体的な手法を学びます。
- 利益減少の影響
- 利益が減少した場合、企業にどのような影響があるのかを理解します。
- 必要な利益の算出
- 企業が出すべき具体的な利益額を算出し、それに基づいた戦略を考えます。
- 実行手段の検討
- 目標とする利益を達成するための具体的な手段を検討します

講師の紹介
講師は、税理士の山田英和先生です。山田先生は某大手会計事務所に勤務した後、12年前に独立、ゼロからスタートしました。現在では約180社の顧問を持ち、顧問料は相場の3~5倍という高額ですが、マーケティングや広告宣伝を一切行わず、口コミ紹介のみで顧客を増やしています。
山田先生の成功の秘訣は、単なる税務顧問にとどまらず、企業の増益を支援し、潰れない会社作りを手伝うことにあります。財務コンサルティングを含む税務顧問としてのアプローチが、顧客からの信頼を得る要因となっています。

カリキュラムと学びのポイント
講座では、管理会計の基礎知識に加え、「中小企業のリアル」とそれに基づく山田先生の示唆に富んだ考察がシェアされます。無意識に聞いていると「雑談」と感じるかもしれませんが、実は非常に重要な視点が提供されるのです。
山田先生がコンサルティングを行った180社の実績は、受講者にとって圧倒的な信頼の源となるでしょう。受講を通じて、企業の持続的な成長を実現するための知識とスキルを身につけることができます。

まとめ
「管理会計BCP講座」は、企業が潰れないための戦略を学ぶための貴重な機会です。山田先生の豊富な経験と実績を基にしたカリキュラムを通じて、受講者は利益を最大化するための具体的な手法を習得し、企業の持続的な成長に寄与することができるようになります
第5期 事業承継・相続診断士講座(4日目)
開催日:2025/02
収録ビデオ
その1
※ビデオカメラのピントが合っていないため、ZOOMの映像が中心となります。ご了承ください。<m(__)m>
その2
決算分析実践研究会 2025/02
収録ビデオ その1
収録ビデオ その2
SHE本講座 2025年2月
収録ビデオ
佐藤司法書士<―告知―>
MP3ファイルダウンロード
第3期 財務×法人税基礎講座(9回目)
 082-511-4560 平日:AM9:00~PM18:00