9回目(2025/2/5)
戦略法人保険営業塾/SHE


 082-511-4560 平日:AM9:00~PM18:00


経営に携わる中で、「売上は上がっているのに、なぜ利益が増えないのだろう?」と悩んだことはありませんか?実は、その答えは管理会計にあります。従来の税務会計とは全く異なるアプローチで、企業の本当の収益性を明らかにする管理会計の魅力と重要性について、今回は深堀りしていきます。
数字の裏に隠された真実を一緒に紐解いていきましょう。
原価計算を行う際、税務会計では「全部原価方式」を採用します。これは、製造にかかったすべての費用を原価として計算する方法です。例えば、工場で働く人の賃金や地代家賃も原価に含めます。
一方、管理会計では「直接原価方式」を用い、固定費を除いた製造に直接必要な費用(変動費)のみを原価として計算します。では、この違いがどのような問題を引き起こすのか、詳しく見ていきましょう。
売上原価に固定費が含まれるため、正確な粗利益率を把握できないことが問題となります。
本稿では、この意味を具体的に解説します。
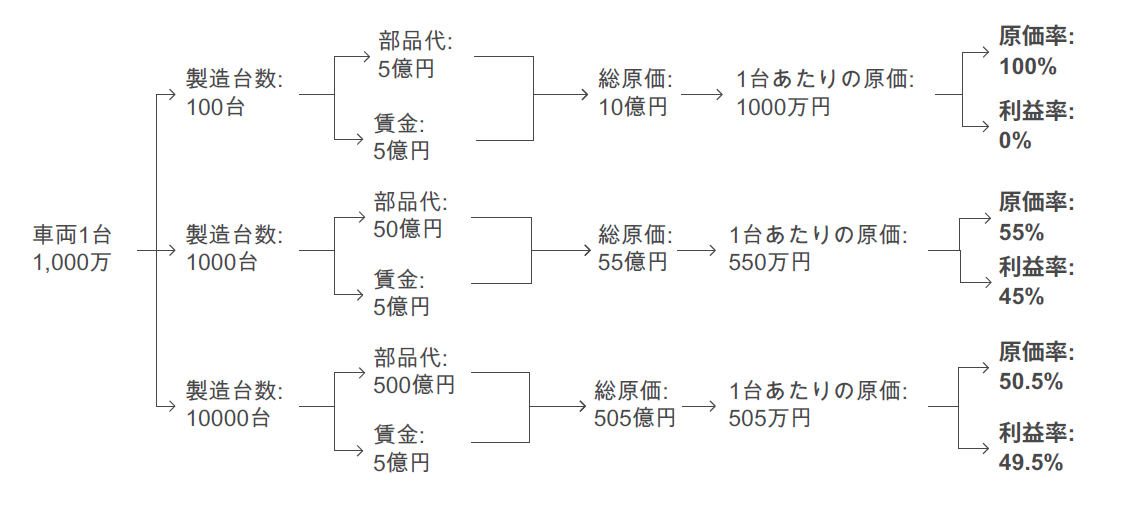
このように、生産量が増えるほど1台あたりの原価が下がり、原価率や利益率が変動することが分かります。
この変動性のため、売上・利益目標の正確な設定が難しくなります。実際、山田先生の顧問先約180社のうち、黒字比率は約90%(90%弱)ですが、社長が共通して抱く疑問は以下の2つです。
これはキャッシュフローの問題です。キャッシュフロー計算書が読めれば、現金の動きが明確になります。
BCP講座では、キャッシュフロー計算書の読み方・作り方も教えています。
今回のメインテーマは、正確な粗利益率を計算し、損益分岐点売上高を明確にすること
です。
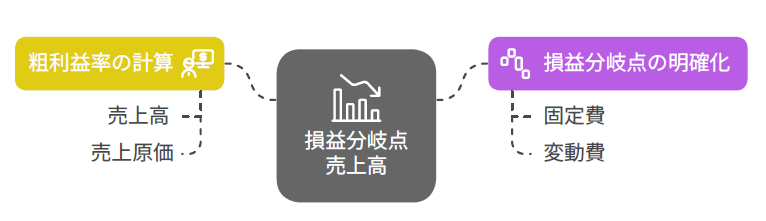
製造原価報告書のある企業では、税務会計に基づく決算書だけでは正確な粗利益率や損益分岐点売上高を算出できません。そのため、利益計画が形骸化してしまうのです。
ここまでは実態把握の話でした。今後は、どのように利益を上げていくのかについて考察していきます。利益の向上には、明確な理論と戦略が必要なのです
相続紛争や契約トラブルを扱う際に欠かせない「事実認定」と「立証構造」の基本を理解し、民事訴訟で有利に進めるための知識を得る。
貸金トラブル発生
└→ ① 現金を渡したか?
└→ ② 返す約束があったか?
└→ 争点化
100万円を渡した
└→ 関係性:赤の他人 → 贈与は不自然
└→ 借用と考えるのが自然
証人の証言
└→ 信用できる?
├→ YES:証拠価値UP
└→ NO :証拠価値DOWN
| 項目 | 証言(人) | 文書(書面) |
|---|---|---|
| 全体性 | ◎ | △(断片) |
| 信頼性 | △(記憶・曖昧) | ◎(不変) |
| 民事での影響 | 小 | 大(決定的) |
文書
├→ 処分証書(契約書・遺言書)
└→ 報告文書(日記・領収書・手紙)
① 署名・押印あり
→ 本人の意思で押印(1段目の推定)
→ 文書が真正に成立したと推定(2段目の推定)
反証が必要
├→ 印鑑が盗難された
└→ 家族と共用していた(意思に基づかない)
契約時に実印と印鑑証明書をセットで用意
└→ 推定が非常に崩れにくい
| ポイント | 内容 |
|---|---|
| 紛争の原因 | 事実の食い違い(争点整理が必要) |
| 証拠の王様 | 処分証書(契約書・遺言書など) |
| 推定構造 | 2段の推定で文書の力が強化される |
| 実務対策 | 実印+印鑑証明書+原本管理 |
相続トラブルを深く理解し、事前に予防するために必要な「民事訴訟のルール」と「立証構造」を学ぶ。
| 原則 | 内容 |
|---|---|
| 処分権主義 | 訴訟の開始・範囲・終わり方(和解・取下げ)は当事者が自由に決める。 |
| 弁論主義 | 主張・証拠の提出は当事者の責任。裁判所は手助けしない。 |
| 紛争の種類 | 例・対応訴訟 |
|---|---|
| 遺産の範囲 | 遺産確認訴訟 |
| 相続人の範囲 | 相続人の地位不存在確認訴訟 |
| 遺言の有効性 | 遺言無効確認訴訟 |
| 遺産分割協議の無効 | 協議無効確認訴訟 |
| 遺産の使い込み | 損害賠償請求など |
| 遺留分の侵害 | 遺留分侵害額請求訴訟 |
| 種類 | 説明 | 例 |
|---|---|---|
| 直接証拠 | 事実を直接証明するもの | 契約書など |
| 間接証拠 | 事実を推認させるもの(状況証拠) | 銀行振込記録・LINEなど |
| 補助証拠 | 証拠の信頼性を高める/下げる材料 | 証人の性格・文書の偽造有無など |
佐藤さんが立藤さんに100万円を貸したが、契約書がない。
→ これらを積み重ねて「金の貸し借りがあった」と裁判官に信じてもらえれば、勝訴できる。
契約書など「書面証拠の証明力」と「署名・押印の意味」について解説予定!
| 項目 | 内容 |
|---|---|
| 非相続人 | A(死亡) |
| 相続人 | 子 B・C・D(各1/3) |
| 特殊事情 | Dは相続放棄済み、Dの債権者Eが存在 |
    A(死亡)
       │
 ┌──┴──┐
 B      C     D(放棄)
             │
債権者E【見た目の登記】
B:1/3 C:1/3 D:1/3(←Eが差押え)
【実質】
B:1/2 C:1/2 D:0(放棄済 → Eの差押え無効)特定の財産を、特定の相続人に相続させる旨の遺言
| 区分 | 特定財産承継遺言 | 通常の遺贈(遺言) |
|---|---|---|
| 対象者 | 相続人のみ | 相続人・第三者両方可 |
| 遺産分割の必要 | 不要(直接承継) | 必要 |
| 単独登記 | 可能 | 原則、遺言執行者との共同申請 |
【特定財産承継遺言】
「不動産Xを長男に相続させる」
→ 長男は遺産分割なしで直に取得

【遺贈】
「不動産Xを長男に遺贈する」
→ 遺産分割 or 遺言執行者の介入が必要相続開始
↓
戸籍取得 → 相続人確定
↓
財産調査 → 目録作成
↓
相続人に交付
↓
遺言の実行(登記、名義変更など)特に中小企業オーナーにおいては、以下のような対策として重要
| 項目 | 要点 |
|---|---|
| 相続放棄 | 最初から相続人でない=登記不要でも対抗可 |
| 債権者 | 放棄後は、差押えや債権者代位は無効 |
| 特定財産承継遺言 | 遺産分割不要・直接相続・単独登記可能 |
| 執行者 | 財産目録作成・登記等を代行。義務多い。 |
経営者が亡くなった場合の「株式相続」と「不動産登記」の実務的リスクと法的対応
経営者死亡
    ↓
株式が相続人間で共有
    ↓
株主総会が開けない
    ↓
代表取締役が決まらない
    ↓
・保険金請求できない
・経営が停止状態
株式が共有(相続人A・B・C)
    ↓
誰が株主として動く?
    ↓(通知)
会社に通知しないと→権利行使できない!
[会社]   ⇄    [社長(死亡)]
      ↑                  ↓
    借入金           貸付金
      ↓                   ↑
[相続税の課税対象]    [相続人が債務を引き継ぐ]
A:1/2相続  → 登記済 → 主張可能
B:1/2相続  → 登記なし → 主張不可
C:第三者(不動産購入者)

結論:登記しないとAの持分しか有効にならない!| 内容 | 対応策 |
|---|---|
| 株式の相続 | 遺言による承継先の指定+遺産分割協議 |
| 株主の把握 | 株主名簿・別表二で確認&関係性ヒアリング |
| 借入・貸付金 | 相続税・債務の把握と事前の整理 |
| 登記の問題 | 相続登記の実施、対抗要件の確保 |
【遺産共有のイメージ】
┌────────────┐
│  相続財産(例:不動産)│
└────────────┘
      ↓ 遺産分割まで
┌─────┬─────┬─────┐
│ A相続人  │ B相続人  │ C相続人  │
└─────┴─────┴─────┘
      法定相続分で共有
| 行為の種類 | 内容 | 誰ができるか |
|---|---|---|
| 保存行為 | 財産の維持(例:不法占有者に退去を求める) | 単独で可能 |
| 管理行為 | 賃貸など利用・改良(3年以内の契約) | 持分の過半数 |
| 変更行為 | 売却や用途変更(例:畑→宅地) | 相続人全員の一致 |
管理権限の違い
保存行為 :誰でもOK(例:不法占拠排除)
管理行為 :過半数の合意(例:短期賃貸)
変更行為 :全員の一致(例:売却)
■ 問題の所在
「1/4しか持たない相続人が不動産を1人で使ってる。出ていけ!って言える?」
以下2つの要件を満たすと明け渡し請求不可
| 要件 | 内容 |
|---|---|
| ①決定に基づく使用 | 相続人間の合意があって使っている |
| ②特別の影響 | 使用者が退去で重大な不利益を被る場合 |
📌例:
相続人A(1/3)に合意のうえ家を使わせたが、あとからB・Cが「駐車場にしたい」と言った場合

→ Aが家を建てて住んでいるなら、退去=不利益大
→ Aの同意なしに明け渡しはできない
賃料相当額の請求が可能(持分を超えて使用してるから)
父死亡 → 同居してた子が継続使用
   ↓
推定:他の相続人が「タダで住んでていいよ」と合意したとみなす
   ↓
→ 家賃払わなくてよし
📌 トラブルの例:
マトラブコピーする編集する経営者が死亡(100%株主)
→ 株が相続人間で共有に
→ 誰が議決権を行使するか決まらない
→ 保険金の請求もできない
→ 会社の取引がストップ!
| トピック | ポイント |
|---|---|
| 相続財産の管理 | 保存・管理・変更の3類型で分けて考える |
| 少数持分者の占有 | 原則は明渡請求OK、ただし例外あり |
| 使用貸借の推定 | 同居していたら「タダで住む合意」ありと判断されやすい |
| 株式の相続問題 | 相続で会社が止まるリスク → 事前対策必須 |
相続人は相続開始を知った時から3ヶ月以内に承認または放棄を選択(民法915条)
Aの死亡
↓
Bが相続人であると知る
↓(3ヶ月以内)
承認 または 放棄
| 状況 | 内容 |
|---|---|
| A死亡 → Bが未選択 → B死亡 → CがBを相続 | Cは、BがAの相続を選択していなかったことを知った時から熟慮期間が開始 |
| 項目 | 債権者代位権 | 詐害行為取消権 |
|---|---|---|
| 概要 | 債務者が行使しない権利を代行使 | 債務者の不当な財産処分を取り消す |
| 相続放棄への適用 | 不可 | 不可 |
少数持分相続人が不動産を独占使用している場合の対応方法について解説

開催日:2025/03
※ビデオカメラ故障のため、ZOOM映像のみで編集して提供しています。予めご了承ください。

 082-511-4560 平日:AM9:00~PM18:00